勤業眾信:韌性,企業未來十年的競爭力
WSRS 專業接軌國際
世界永續韌性學會 (WSRS) 正式取得 IFRS 基金會的官方業務授權,將國際最具權威的永續揭露準則與 WSRS 提出的【組織永續之風險、韌性與可靠度標準規範2026】(Risk, Resilience, Reliability Standard 2024,以下簡稱 R³S ) 企業韌性治理標準深度結合。此舉不僅標示著台灣在永續治理上邁出關鍵一步,更為企業與資本市場提供具備「財務級嚴謹度」的風險管理績效評估工具。
基於金管會於2023年已宣布,資本額100億以上之上市櫃公司在2027年編製永續資訊時,即2026年度永續報告書及涉及永續資訊的年報、財務等資訊,適用 IFRS 準則,其餘上市櫃公司亦最晚於2029年適用。
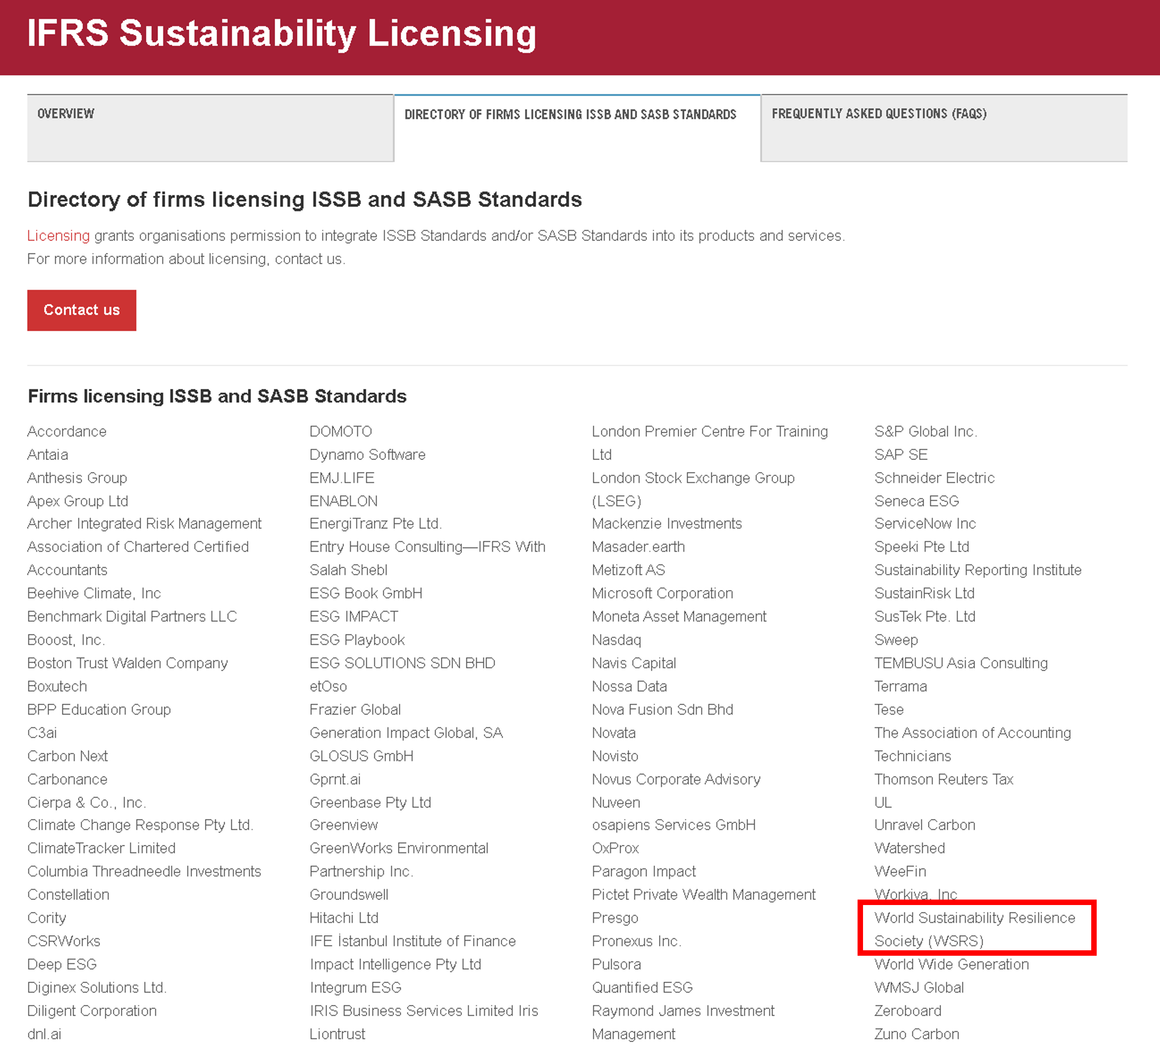
WSRS 取得 IFRS 授權計畫中的最高級別 (Level III),以此協助我國企業取得最完整的國際資源,項目包含:
- IFRS S1(一般要求) 與 S2(氣候相關揭露) 的準則概念,涵蓋 SASB 行業指標與深度的「技術協議 (Technical Protocols)」及實務指引。
- 「ISSB Inside」官方品牌:WSRS 獲准於服務與產品中使用 ISSB 專屬標誌,採用 WSRS 的服務與獲得相關教育訓練成果都是向投資人與利害關係人保證了評估工具的權威性、可比性與決策有用性。
- 全球接軌與更新:WSRS 所使用的標準隨國際法規自動同步更新,且 IFRS/SASB 標準已被全球超過 35 個法規轄區採納,讓企業的韌性評估能無縫接軌國際的「商業共同語言」。

IFRS 授權項目
相較於其他 IFRS 授權單位,WSRS 將以【企業韌性】為核心,執行以下業務項目:
- 企業韌性第三方評估 (Third-Party Assessment)
- 企業韌性年鑑 (Corporate Resilience Yearbook)
全名:The State of Corporate Resilience: Benchmarks & Case Studies - 教育訓練與專業顧問認證 (Education & Training Programs)
韌性在 TCFD 與 IFRS S1/S2 中的定義是正面機會,因為其表達【永續相關風險所產生不確定性之調整能力之資訊】。回到我國的「上市公司編製與申報永續報告書作業辦法」之規定,永續報告書中的所有【重大主題與影響】均為符合 GRI 要求揭露的【風險】並對企業造成影響,基於此必須訂定相關績效指標以管理所鑑別之重大主題,這個脈絡同樣符合 IFRS S1/S2 的框架。由此進一步呼應傳統風險管理架構,財務【衝擊】決定重大主題;而【韌性】決定風險的不確定性(機率),一個年復一年的的永續資訊揭露將形成企業年風險管理的 PDCA 循環。
實務上,韌性所代表不確定性之調整能力無處不在,因為重大主題之下的不確定性散落於整個企業和不同的管理課題,韌性雖然是貫穿所有永續揭露資訊的正面機會,問題往往在於【當風險發生或將要發生時,企業是不是具備與風險情境對應的韌性?】。
這個問題確確實實地反應在為何 IFRS 授予 WSRS 這樣的業務項目,因為WSRS 提出的 R³S 正面回應了 IFRS S1/S2 準則的要求,也透過中華民國企業的具體案例展現了韌性評估的可行性與成果。
企業韌性第三方評估
在 TCFD 與 IFRS 正式定義韌性之前,企業雖然可以透過導入 ISO 、 BSI 等系列與風險管理相關的標準進行風險管理 (Risk Management),然而缺少定義【風險管理績效】或【韌性】的工具或量度,只透過災害或非預期的重大營運損失發生後才能獲得驗證,往往為時已晚。更多時候,風險管理或韌性的投資只能自由心證或列為企業的沉沒成本,而今在 IFRS 的架構下,WSRS 將協助企業透過具體量度評估韌性,結合財務資訊轉換為永續競爭力的明確判斷標準與指標。
基於 IFRS S1/S2 韌性的定義,永續揭露資訊涉及均在可納入韌性第三方評估的業務範疇,包含企業在各種永續揭露資訊(如年報、永續報告書、TCFD報告書等)的:
- 風險管理制度
- 重大主題 / SASB 指標
- 情境分析 / 弱環
- 量化韌性指標
- 韌性的投資報酬率 ROI
誠然企業量化韌性指標或 ROI 並不是 GRI 和 及 上市公司編製與申報永續報告書作業辦法 強制要求揭露的資訊,卻在企業永續揭露資訊中處處必然呼應風險的正向績效資訊。基於此,WSRS 可以基於不同議題或企業風險管理需求,透過下列方式服務企業。(政府機關或各類事業體、組織若有需求亦同,唯此授權必然滿足法規強制符合 IFRS 之規範對象)。
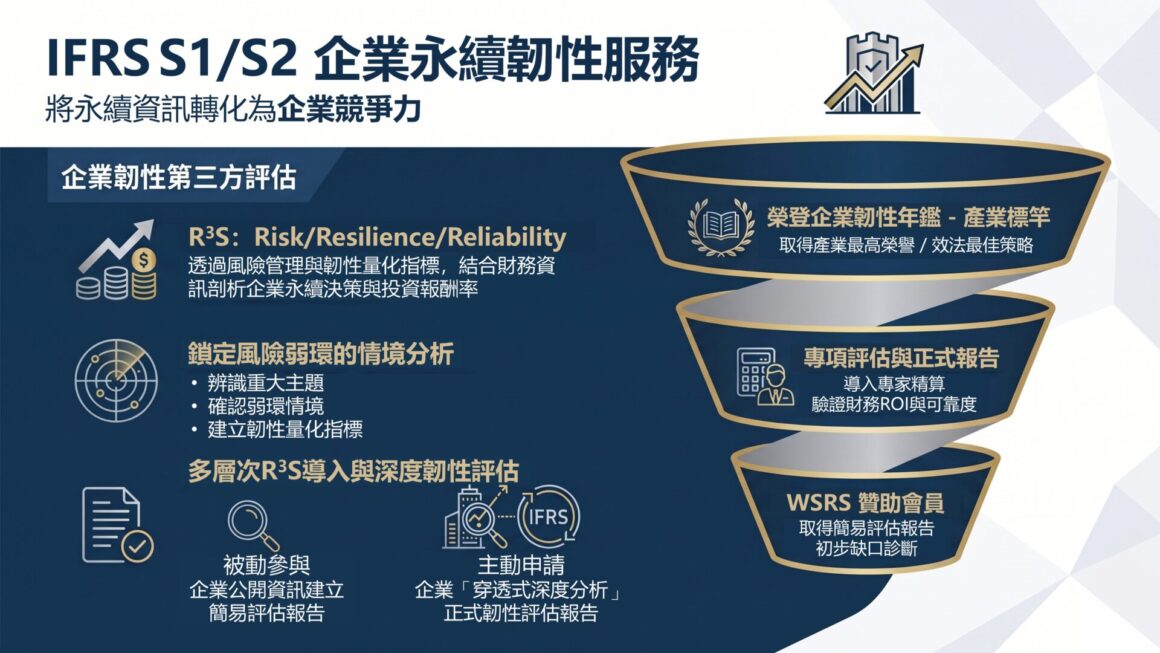
被動參與
- 基於企業公開的永續報告書或相關揭露資訊,WSRS 透過 R³S 評估框架進行【簡易韌性評估】,提供非公開的第三方評估意見或報告。
- 企業擬取得 WSRS【簡易韌性評估】之正式書面文件以佐證其整體或部份韌性者,可透過 WSRS 贊助會員的方式提出申請。
主動申請
相較於一般以合規性為主的 ESG 評估,企業可向 WSRS 提出專案申請,基於 IFRS S1/S2之要求,WSRS 基於 R³S 針對以下項目進行「穿透式分析」的韌性第三方評估。
- 配合 GRI 及 上市公司編製與申報永續報告書作業辦法,協助企業分析【重大主題】,滿足的基本合規要求。
- 針對重大主題或 SASB 指標,進一步協助企業找出可能導致營運中斷的【弱環】 (Weak Links),判斷企業關鍵的情境、參數、假設、資料來源及財務衝擊等,進行深度第三方檢視,落實完整的【量化情境分析】;
- 針對特定實體風險發生的對象(如關鍵基礎設施、必要資產、關鍵資源等)進行量化韌性指標評估。
- 針對特定重大主題、SASB指標、實體風險等已確認的量化韌性指標,結合企業已投資或未來擬投資之財務資訊,計算各類投資報酬率 ,說明企業投入韌性強化的合理性。
廣義而言,企業面對所有永續風險的正面論述,WSRS 將基於企業提供的資料(必要時進行現地考察),協同企業透過檢視各項動態量化指標並檢核數據信效度,由此,企業將可獲得真實可靠的外部證明,提升揭露資訊的公信力。
現階段一部份企業礙於營業秘密而無法直接揭露的永續資訊,亦可以將不便公開的真實資料,透過 WSRS 的第三方韌性評估機制,轉而從正面的不確定性之調整能力呼應本應揭露但有疑慮之資訊。
企業韌性年鑑
只要企業存在必然有其韌性,只是企業往往不善表達,為了宣揚韌性治理的指標性企業,邀請企業參與基於 R³S 標準的企業評分與案例分享,由於年鑑的評分基礎融合了 IFRS S1/S2 的最高級別授權標準,入選年鑑的標竿企業等同於向全球供應鏈與投資人證明,其永續報告不僅合規,更具備國際認可的科學深度與安全防護實力。

教育訓練與專業顧問認證
WSRS 未來相當長一段時間將致力於【企業韌性管理師】的教育訓練與認證工作,培育能解析永續報告書、量化實體風險的 R³S 專業顧問與講師,擴大我國永續韌性專業的人才庫,首要目標即為培植 WSRS 基於韌性第三方評估業務的專業人才,包含講師、初階顧問、高階顧問。

企業部份,也將擴大企業人才賦能,為使企業具備內化韌性治理與價值轉換的能力,教授企業內部代表或專職人員如何將抽象的風險與防護作為,轉化為具體的財務衝擊與 ROI,協助企業管理層在做出更具經濟效益的永續決策。
小結
在極端氣候與地緣政治風險加劇的今日,永續不再只是加分項,而是企業生存的防護網。WSRS 透過引入 IFRS 官方授權與 R³S 量化標準,將致力於協助台灣企業擺脫空泛的口號,用最科學的數據向全球供應鏈與投資人證明:我們不僅具備永續的能力,我們更具備無可取代的營運韌性與可靠度。